Você já parou para pensar no que acontece quando um cirurgião não pode mais operar? Afinal, é a diferença entre manter sua dignidade financeira ou ver suas contas atrasarem enquanto se recupera de uma cirurgia ou doença.
DIT para profissionais liberais: a realidade do risco
Para médicos, advogados, dentistas e arquitetos, cada dia longe do trabalho não é apenas um dia perdido. Ou seja, é receita que evapora. Portanto, a estratégia inteligente não é cobrir resfriados, é proteger o que pode destruir você: afastamentos longos e catastróficos.
Por isso, a DIT para profissionais liberais funciona como uma renda substituta. Em outras palavras, a seguradora paga uma diária durante o afastamento coberto, e esse valor ajuda a manter o consultório, a equipe e as despesas da casa. Além disso, a cobertura dá tempo para você se recuperar sem a pressa de voltar antes da hora.
O Perigo Oculto: LER e DORT
No entanto, a maioria das apólices padrão exclui Lesões por Esforço Repetitivo (LER/DORT). Além disso, isso é o que mais afasta dentistas e cirurgiões! Assim, se sua apólice não tem cobertura majorada para isso, você está dirigindo sem cinto de segurança.
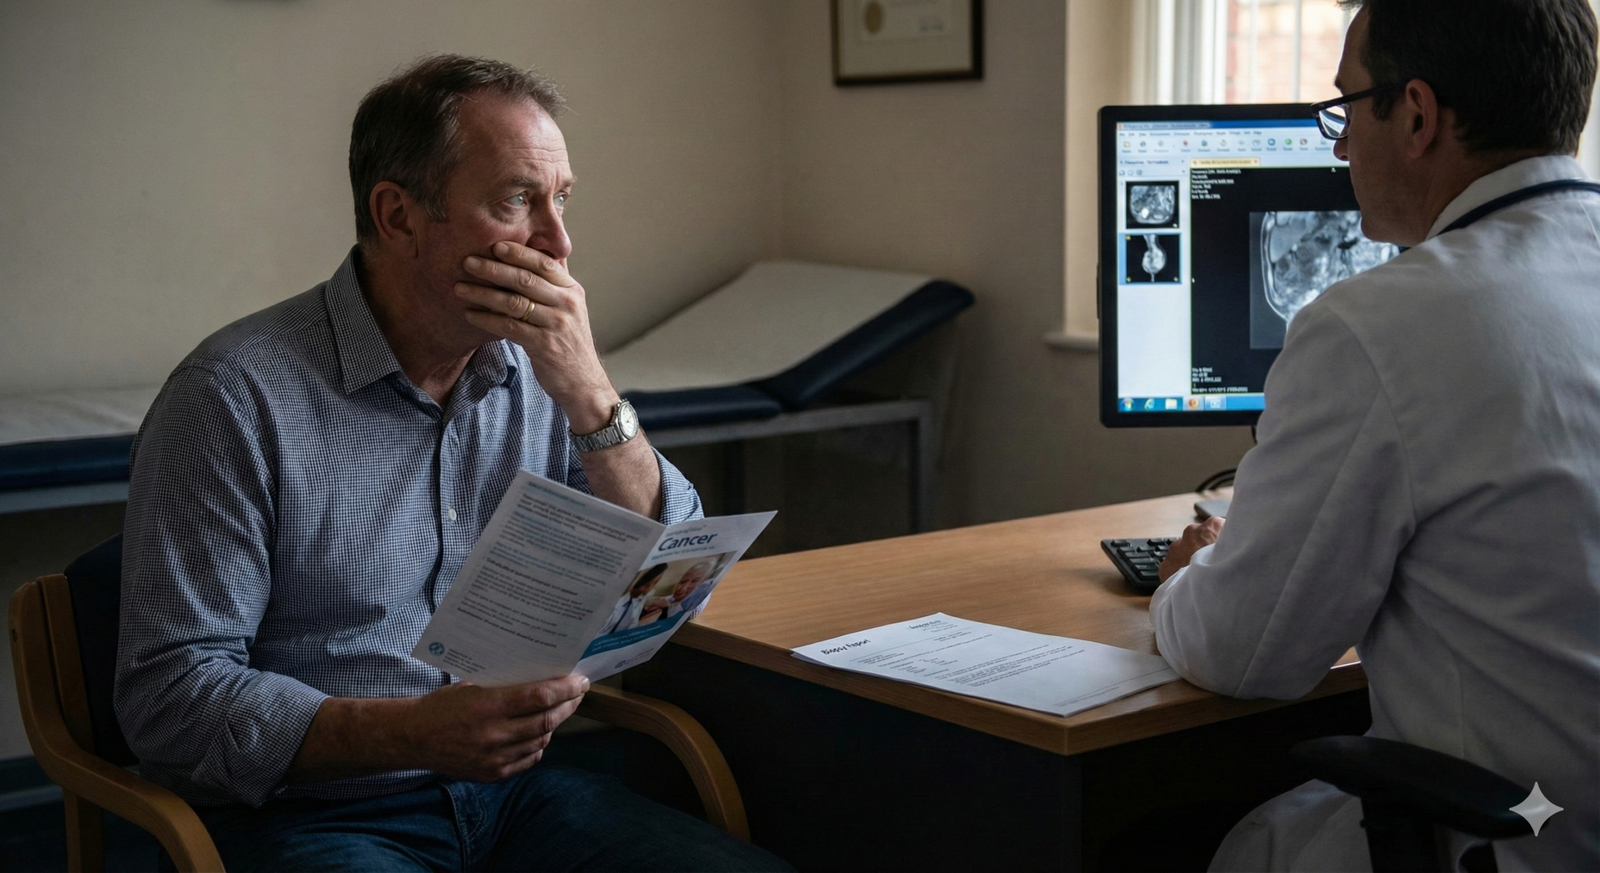
Como calcular o valor ideal da DIT para profissionais liberais
Primeiramente, calcule seu custo fixo mensal total (consultório + equipe + despesas pessoais). Em seguida, divida por 30. Ou seja, esse é o valor mínimo de diária que faz sentido. Finalmente, escolha a maior franquia que sua reserva de emergência consegue cobrir (ex: 10 a 15 dias).
Proteja sua Renda e seu Futuro
Enfim, não espere o inesperado acontecer. Por isso, converse com um especialista e descubra a solução DIT para o seu perfil.
Fale com um Consultor