A falácia do “Compre Seguro Temporário e Invista a Diferença”
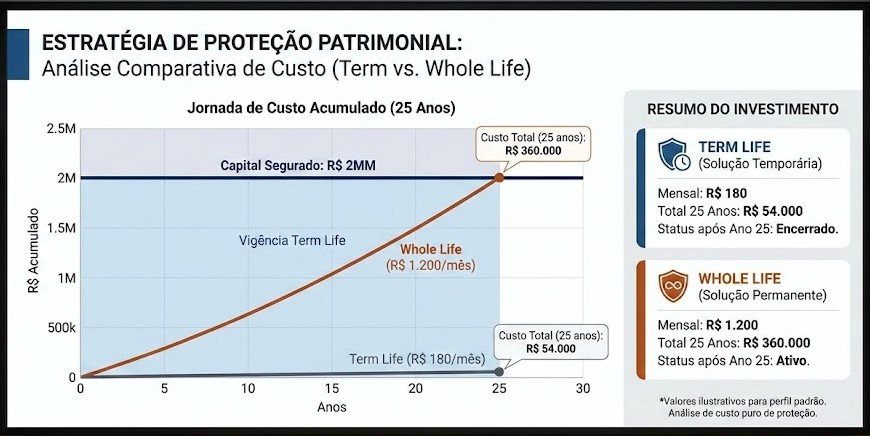
A estratégia BTID — Buy Term and Invest the Difference — circula há décadas como verdade absoluta. De fato, parece lógico no papel, inteligente na planilha. Mas a vida real não funciona em planilhas, e é aí que a proteção vitalícia mostra seu valor.
No entanto, a estratégia BTID falha em três pontos cruciais que ninguém menciona: o risco de sequência em mercados baixistas (morte precoce), o travamento jurídico dos recursos no inventário e a falta de disciplina humana.
1. Risco de sequência: onde o seguro whole life protege
E se a morte chegar nos primeiros anos, quando o mercado está em queda e sua carteira de investimentos mal começou a crescer? Nesse cenário, porém, o seguro de vida inteira elimina esse risco desde o dia 1. Ou seja, a cobertura é garantida, independentemente do mercado.
2. Inventário Travado vs Liquidez Imediata
Quando você morre, seus investimentos vão para inventário, que pode levar anos. Enquanto isso, suas contas não pausam. Por outro lado, o seguro vitalício fica fora do espólio, garantindo liquidez imediata para a família não precisar queimar patrimônio com deságio.
3. A Falta de Disciplina
Além disso, a estratégia BTID assume que você vai investir religiosamente por 30 anos, sem falhar. Contudo, a realidade é brutal: a maioria das pessoas para. Por isso, o seguro vitalício atua como uma "poupança forçada" via boleto, garantindo o acúmulo e a proteção.
Em resumo, a comparação justa não é entre planilhas, mas entre cenários reais. Por isso, vale colocar na conta o prazo do inventário, o custo de oportunidade e o seu próprio histórico de disciplina financeira. Assim, a decisão fica baseada em fatos, e não em promessas.
Seguro whole life: proteja seu futuro com uma solução real
Enfim, cansado de teorias que não funcionam na prática? Então, fale com um consultor e descubra como o seguro vitalício protege sua família e seu patrimônio no mundo real.
Falar com um Consultor