Vejo tantas pessoas perdidas nesse labirinto de produtos financeiros — e não julgo. Contudo, aprendi algo brutal depois de anos ajudando famílias: entender o seguro de vida nas diferentes fases patrimoniais é a única forma de evitar prejuízos.
A verdade desconfortável? Afinal, não existe produto perfeito. Existe o produto certo para o momento específico que você está vivendo agora.
Fases patrimoniais: a vulnerabilidade dominante
Para definir o seguro de vida para cada fase, você precisa identificar a vulnerabilidade dominante daquele momento. Assim, o produto certo protege exatamente essa vulnerabilidade.
1. Fase de Acumulação Inicial (O Jovem Profissional)
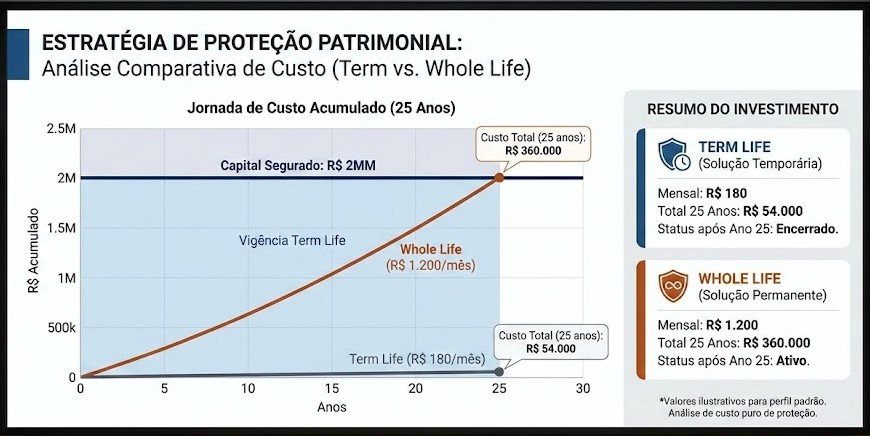
Primeiramente, o jovem profissional é vulnerável aos passivos que criou (financiamentos, dependentes recentes). Por isso, o Term Life (Temporário) resolve isso com precisão, oferecendo proteção máxima pelo menor custo.
2. Fase de Consolidação (Profissional Liberal)
Por outro lado, aqui a renda depende 100% da capacidade física. Por exemplo, uma LER ou problema na coluna seca o fluxo de caixa. Portanto, a solução é o DIT Majorado + Term Life complementar.
3. Fase de Alta Renda e Sucessão
Nesse momento, porém, o problema não é falta de patrimônio, é falta de liquidez para pagar o ITCMD (imposto de herança). Assim, o Seguro Whole Life (Vitalício) entra aqui para evitar que herdeiros queimem imóveis com deságio.
Fases patrimoniais: a pergunta que muda tudo
A pergunta não é “qual o melhor seguro?”, mas sim: “qual vulnerabilidade patrimonial me tira o sono hoje?“
Em resumo, cada uma das fases patrimoniais pede uma proteção diferente. Por isso, revisar o seguro de vida a cada mudança importante, como casamento, filhos, abertura de empresa ou aumento de patrimônio, evita pagar por coberturas que não fazem mais sentido. Além disso, garante que a proteção acompanhe a sua vida.
Planeje suas fases patrimoniais hoje mesmo
Por isso, nossos especialistas estão prontos para analisar seu momento de vida e encontrar a solução ideal.
Fale com um Consultor